

Doom Spending (Felaket Harcaması) Nedir? Nedenleri ve Baş Etme Yolları
- 16 Ağustos 2026
- Yayınlayan: Uzman Psikolog Sena Sabanoğlu
- Kategori: Kaygı ve Stres
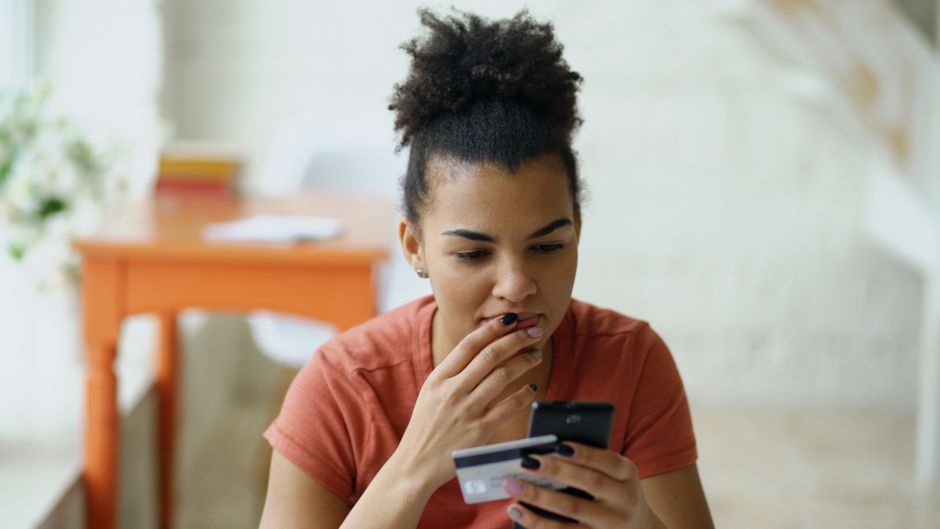
Doom spending nedir? Gelecekle ilgili karamsarlık ve yoğun kaygı hissedildiğinde kişinin anlık rahatlama için gereğinden fazla ve düşünmeden para harcamasına doom spending denir. Ekonomik belirsizlik büyüdükçe insan uzun vadeli hedeflerden umudunu keser, parayı bugünün küçük hazları için tüketir ve geçici bir iyi hissetme arar.
İçindekiler
- Doom spending neden ortaya çıkar?
- Bu harcama alışkanlığının belirtileri nelerdir?
- Kaygı ile harcama arasında nasıl bir bağ var?
- Sosyal medya bu davranışı nasıl körükler?
- Bütçeyi korumak için neler yapılabilir?
- Bu döngü uzun vadede neye yol açar?
- Ne zaman profesyonel destek alınmalı?
- Sıkça Sorulan Sorular
Özetle, bu yazıda konunun nedenleri, belirtileri ve sağlıklı başa çıkma yolları uzman bakışıyla ele alınıyor.
Doom spending neden ortaya çıkar?
Bu davranışın kökeninde belirsizlik ve kontrol kaybı duygusu yatar. Haberlerde ekonomik kriz, zamlar ve işsizlik gibi başlıklar arttıkça beyin sürekli bir tehdit algısıyla çalışır. Kişi geleceği değiştiremeyeceğini düşününce, elindeki parayı hemen harcayarak kısa süreli bir kontrol ve ödül duygusu yakalamaya çalışır. Bu yüzden davranış çoğu zaman zor zamanlarda belirginleşir.
Doom spending çoğu zaman bilinçli bir tercih değildir. Stres anında beynin ödül sistemi devreye girer ve alışveriş, kısa vadede rahatlatan bir kaçış yolu haline gelir. Ne yazık ki bu rahatlama uzun sürmez. Ardından pişmanlık, boşluk ve daha fazla kaygı gelir. Kişi kendini biraz daha kötü hisseder ve döngü yeniden başlar.
Bu harcama alışkanlığının belirtileri nelerdir?
Doom spending yapan kişi, ihtiyacı olmadığı halde sürekli sipariş verir ve harcama sonrası suçluluk duyar. Belirtiler kişiden kişiye değişse de bazı ortak işaretler görülür.
- Kaygılı ya da mutsuz hissedince alışveriş sepetini doldurmak
- Bütçeyi aşan alımların ardından pişmanlık yaşamak
- Birikim yapmayı anlamsız görmek ve sürekli ertelemek
- Harcamayı yakınlardan gizleme ihtiyacı hissetmek
- Alışverişten sonra kısa süreli bir mutluluk, ardından çöküş yaşamak
Bu işaretlerin birkaçı bir arada görülüyorsa, harcama davranışının duygusal bir yük taşıdığı düşünülebilir. Önemli olan, bu belirtileri suçlamadan fark etmek ve nedenini anlamaya çalışmaktır. Çünkü davranışın kendisini yargılamak çoğu zaman kaygıyı büyütür ve döngüyü daha da besler. Nazik bir gözlem ise değişimin kapısını aralar.
Kaygı ile harcama arasında nasıl bir bağ var?
Kaygı, bedeni sürekli alarmda tutar. Bu gerginlik sırasında hızlı bir rahatlama arayışı doğar. Doom spending tam da bu noktada devreye girer, çünkü satın alma anı beyinde küçük bir dopamin artışı yaratır. Kişi kötü haber akışıyla dolu bir günün ardından telefonunu açar ve birkaç dakika içinde sipariş verir.
Bu döngü finansal kaygıyı besler. Konuyla ilgili daha ayrıntılı bilgi için finansal kaygı yazımıza göz atabilirsiniz. Harcama arttıkça birikim azalır, birikim azaldıkça gelecek daha da belirsiz görünür ve doom spending yeniden tetiklenir. Böylece kaygı ve harcama birbirini büyüten bir sarmala dönüşür.
Sosyal medya bu davranışı nasıl körükler?
Sosyal medya akışı hem kötü haberleri hem de sonsuz alışveriş fırsatlarını aynı ekrana taşır. Kullanıcı bir yandan olumsuz gündemle gerilir, bir yandan indirim ve öne çıkan ürünlerle karşılaşır. Bu karışım doom spending için elverişli bir zemin oluşturur.
Tek tıkla ödeme, kaydırdıkça çıkan reklamlar ve sınırlı süreli kampanyalar kararı hızlandırır. Kişi düşünmeye fırsat bulmadan alımı tamamlar. Kıtlık hissiyle beslenen bu acele için kıtlık zihniyeti yazısı yol gösterici olabilir. Ekranda geçirilen süre uzadıkça bu tür kararların sayısı da artar.
Bütçeyi korumak için neler yapılabilir?
Doom spending ile baş etmenin ilk adımı, harcama anındaki duyguyu fark etmektir. Alışveriş isteği geldiğinde kişi kendine bu ihtiyacın gerçek mi yoksa duygusal bir kaçış mı olduğunu sorabilir. Küçük ama düzenli adımlar bu döngüyü zamanla zayıflatır.
- Sepete eklenen ürünü satın almadan önce yirmi dört saat bekleyin
- Aylık harcamalar için gerçekçi bir sınır belirleyin
- Haber ve alışveriş uygulamalarına ayrılan süreyi azaltın
- Otomatik ödeme bilgilerini kaydetmeyin, her alımda yeniden girin
- Küçük de olsa düzenli bir birikim hedefi koyun
Bu adımlar doom spending isteğini bir anda yok etmez ama harcama ile duygu arasındaki bağı gevşetir. Zamanla kişi parayı bir kaçış aracı olarak değil, bir plan aracı olarak görmeye başlar. Bu bakış değişimi hem bütçeye hem de ruh haline iyi gelir.
Bu döngü uzun vadede neye yol açar?
Kısa süreli rahatlama için yapılan harcamalar zamanla birikir. Kişi ay sonunda beklediğinden çok daha az parası kaldığını görür ve bu durum kaygıyı yeniden yükseltir. Böylece rahatlamak için başlanan davranış, uzun vadede daha fazla gerginlik üretir. Rahatlama ile pişmanlık arasında gidip gelen bu ritim, kişinin kendine olan güvenini de yıpratır.
Sürekli tekrarlanan bu döngü, birikim ve gelecek planı yapmayı iyice zorlaştırır. Para biriktiremeyen kişi kendini çaresiz hisseder, çaresizlik arttıkça anlık hazlara daha çok yönelir. Doom spending işte bu noktada bir alışkanlığa dönüşür. Bu tabloyu kırmak için davranışın duygusal kökenini görmek ilk ve en önemli adımdır. Küçük farkındalıklar bile zamanla döngüyü zayıflatır.
Ne zaman profesyonel destek alınmalı?
Harcama davranışı iş, ilişki ya da uyku düzenini bozacak boyuta ulaştıysa bir psikoloji uzmanından destek almak yerinde olur. Borçlanma, sürekli suçluluk ve harcamayı durduramama hissi göz ardı edilmemesi gereken işaretlerdir. Bu noktada kendini zorlamak çoğu zaman yetmez.
Profesyonel destek, doom spending davranışının altındaki kaygıyı anlamayı ve daha sağlıklı başa çıkma yolları geliştirmeyi kolaylaştırır. Erken adım atmak, hem ruh sağlığını hem de bütçeyi korur. Yardım istemek bir zayıflık değil, kişinin kendine gösterdiği bir özendir.
Sıkça Sorulan Sorular
Bu davranış kimlerde daha sık görülür?
Ekonomik belirsizliğe daha duyarlı olan genç yetişkinlerde ve haber akışını yoğun takip eden kişilerde daha sık görülür. Gelir düzeyinden bağımsız olarak, gelecekle ilgili karamsarlık hisseden herkes doom spending davranışına yönelebilir. Kaygı düzeyi yükseldikçe risk de artar.
Bu davranış bir bağımlılık mıdır?
Çoğu durumda klinik bir bağımlılık değildir, daha çok kaygıyla başa çıkmak için geliştirilen bir alışkanlıktır. Ancak harcama kontrolden çıkar ve durdurulamaz hale gelirse profesyonel destek gerekebilir. Sınırı belirleyen şey, davranışın günlük yaşamı ne kadar zorladığıdır.
Felaket harcaması ile normal alışveriş arasındaki fark nedir?
Normal alışverişte kişi bir ihtiyacı planlı biçimde karşılar. Felaket harcamasında ise temel amaç üründen çok, olumsuz duyguyu bastırmaktır. Alım sonrası gelen pişmanlık ve boşluk hissi, iki durumu birbirinden ayıran en belirgin işarettir.
Harcama isteğini anında nasıl durdururum?
İstek geldiğinde birkaç derin nefes alıp kararı ertelemek etkili bir ilk adımdır. Uygulamayı kapatmak, kısa bir yürüyüşe çıkmak ya da bu isteği bir kağıda not almak dürtüyü zayıflatır. Amaç, duygu ile eylem arasına küçük bir zaman koymaktır.
Bu içerik, Uzman Psikolog Sena Sabanoğlu tarafından bilgilendirme amacıyla hazırlanmıştır. Yazıda yer alan bilgiler kişisel bir değerlendirmenin yerini tutmaz, ihtiyaç duyduğunuzda bir psikoloji uzmanıyla görüşmeniz önerilir.
Kaynaklar
